Reportes: el 150, los libros y el Excel
Reportes · 6 min de lectura
El borrador del 150 mes a mes, los libros de ventas y de compras, y el Excel que abre tu contador con el nombre de cada casilla al lado de la cifra.
Cuatro pestañas, dos preguntas
Reportes contesta dos preguntas distintas. El Formulario 150 contesta «¿cuánto declaro este mes?». Los libros de Ventas y Compras contestan «¿de dónde salió ese número?». La cuarta pestaña, Cierre anual, va por año y tiene su propia guía.
Las tres primeras son del mismo mes: el selector de período es uno solo y no se reinicia al saltar de una a otra.
El borrador del 150
El 150 es la declaración mensual del IVA en TRIBU-CR; es el formulario que antes se llamaba D-104. Taxo arma el borrador: agrupa por tarifa lo que facturaste y lo que compraste, y deja arriba el número que se digita.
- Débito — el IVA de tus ventas del mes.
- Crédito acreditable — el IVA de tus compras que sí se puede acreditar.
- Impuesto a pagar, o saldo a favor si el crédito fue mayor.
Debajo del número hay un desplegable, ¿Por qué este número?, con lo que quedó fuera y por qué. Y más abajo, las ventas por tarifa y las compras por tarifa y por condición del crédito.
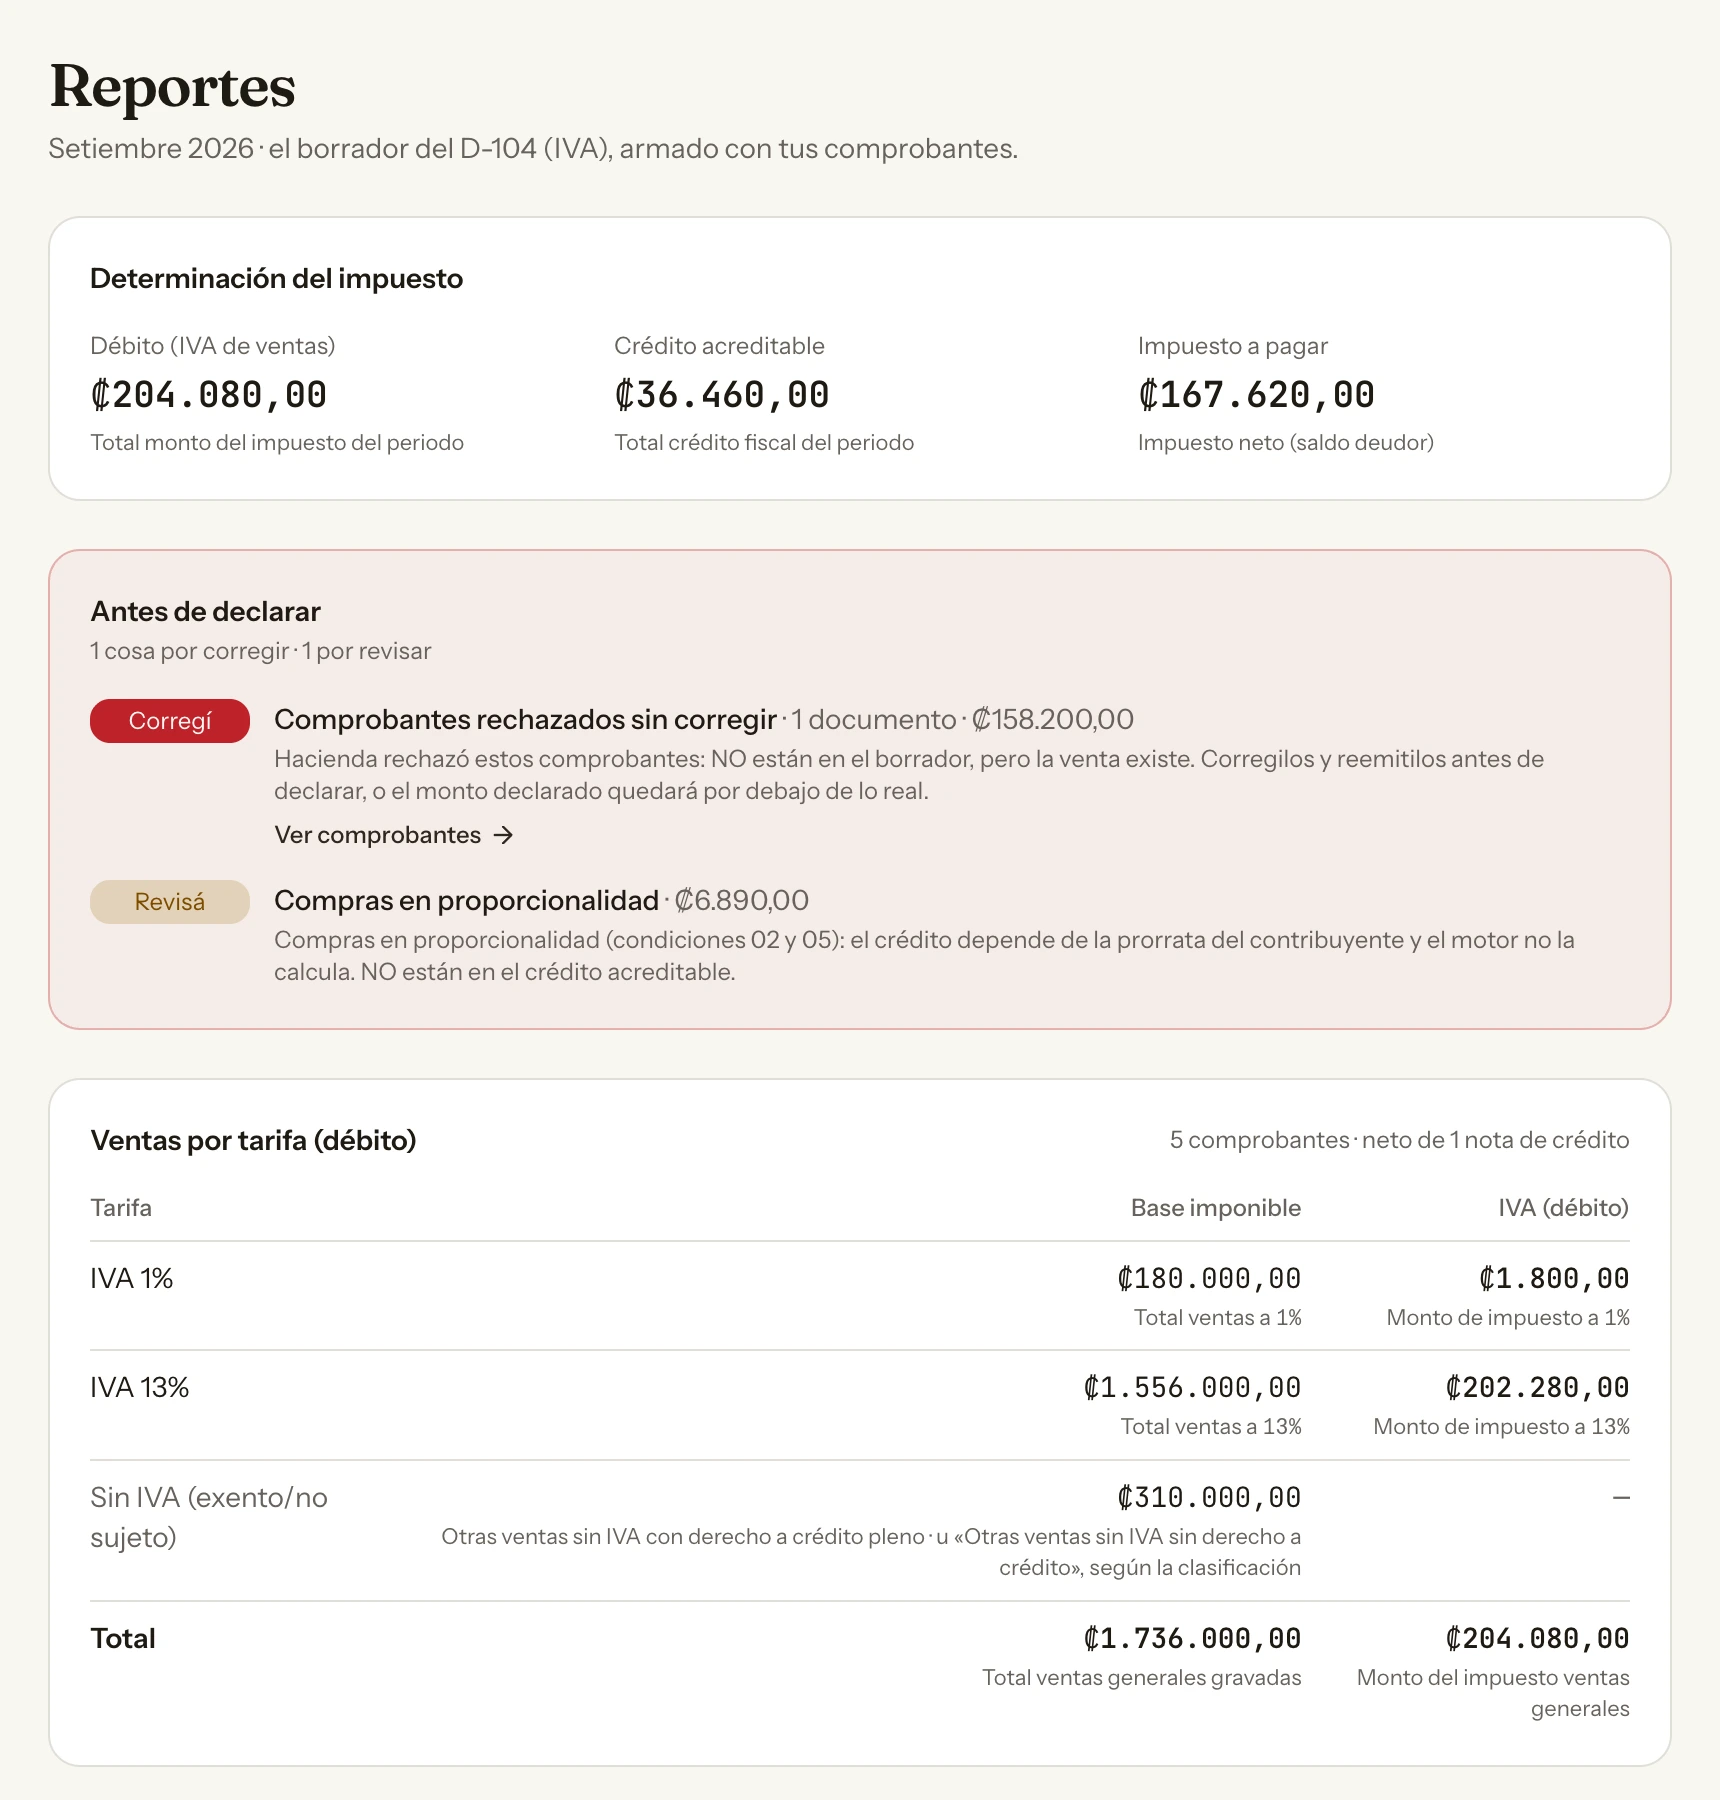
- El número que se digita: débito menos crédito acreditable. Si el crédito fuera mayor, acá diría «saldo a favor».
- Cada línea de «Antes de declarar» lleva a la pantalla donde se arregla, ya filtrada por el período.
- Bajo cada monto va el NOMBRE de la casilla del formulario, no su número: los números se renumeran y el nombre no.
Es un borrador, no tu declaración. Taxo transcribe tus comprobantes; la clasificación de lo que no se deduce del XML —y la presentación en TRIBU-CR— las hace el contribuyente o su contador.
Leé «Antes de declarar» antes de digitar nada
Es el bloque que hay que mirar primero. Reúne todo lo que puede hacer que el número de arriba no sea el correcto, ordenado por gravedad, con dos etiquetas: Corregí y Revisá. Cada línea dice cuántos documentos son, cuánto dinero hay en juego y lleva un enlace a la pantalla donde se arregla.
Algunas de las que más aparecen:
- Comprobantes rechazados sin corregir — no están en el borrador, pero la venta existe. Si no los reemitís, vas a declarar de menos.
- Ventas enviadas sin resolver — Hacienda todavía no dijo si las acepta. Quedaron fuera; si las acepta, suben el débito.
- Compras sin Mensaje Receptor aceptado — sí están en los totales, pero el crédito está en riesgo hasta que las respondas. El plazo vence a los ocho días hábiles del mes siguiente, y está explicado en la guía del Mensaje Receptor.
- Compras en proporcionalidad — su crédito depende de la prorrata del contribuyente, que Taxo no calcula. No están en el crédito acreditable: las suma tu contador si corresponde.
Cuando no hay nada pendiente, el bloque desaparece y en su lugar dice «Nada pendiente: podés declarar con este número». Esa línea es toda la revisión.
Las casillas van por nombre, nunca por número
El botón Ver casillas del 150 pone debajo de cada cifra el rótulo de la casilla que le corresponde en TRIBU-CR — «Total ventas a 13%», «Monto del impuesto ventas generales», y así.
El formulario 150 no numera sus casillas: las nombra. TRIBU-CR es un formulario web con campos rotulados por texto, no un formulario de casillas numeradas. Lo que Taxo guarda son los nombres literales del anexo de la resolución, para que se puedan copiar tal cual al campo homónimo. Un número de casilla inventado en un borrador fiscal cuesta una multa, así que acá no hay ninguno.
Las ventas sin IVA van partidas según el código de cada línea: el no sujeto con crédito pleno (ventas a la CCSS o a una municipalidad) a «Total ventas no sujetas con derecho a crédito pleno», el no sujeto sin crédito a «Total ventas no sujetas sin derecho a crédito», y el exento a «Total ventas exentas sin derecho a crédito». Si tu exención es de un inciso de la ley que da crédito pleno, el exento va en «Total ventas exentas con derecho a crédito pleno»: eso el XML no lo dice, así que revisalo con tu contador. Lo que no trae uno de esos códigos queda en un renglón aparte, para que lo ubiques vos.
Si tu empresa usa el pago del IVA a 90 días, el IVA de las facturas que cumplieron 90 días sin cobrarse ya está sumado en el borrador. En TRIBU-CR se digita una sola vez, en su casilla del pago diferido, y el formulario lo pasa solo al total: no lo sumes a mano en ningún otro lado.
Los libros: de dónde salió cada cifra
Ventas y Compras son el detalle documento por documento del mismo mes. El 150 agrupa por tarifa y pierde el comprobante; cuando una cifra no cuadra, es acá donde se baja hasta la factura que la causó.
- Se lista todo, incluso lo rechazado —a diferencia del 150, que solo cuenta lo aceptado— porque el trabajo del libro es mostrar qué pasó. Lo rechazado sale marcado y con sus montos fuera del total: aparecer y contar son cosas distintas.
- Cada fila trae sus montos en colones, con el tipo de cambio de su propio comprobante. Sin esa columna, una fila en dólares se leería como si fuera colones y el total no cuadraría con nada.
- Las facturas con IVA diferido —condiciones 08 y 10— se listan pero no suman: su IVA se declara cuando las cobrás. Está explicado acá.
Descargalo
Descargar Excel baja el reporte que estés viendo, con los montos como números de verdad —no texto— para que el contador pueda sumar una columna sin re-teclearla.
- El Excel del 150 viene en cuatro hojas: Determinación primero, que es el número que se digita, y después Ventas, Compras y Revisar antes de declarar. Las advertencias viajan dentro del archivo a propósito: un archivo que se reenvía por correo llega sin ninguna pantalla al lado.
- El 150 tiene además un CSV, para quien lo pega en otra herramienta.
- Respaldo XML baja un ZIP con los XML firmados del mes y las respuestas de Hacienda. Es el archivo fiscal del período completo, así que lo bajan el administrador y el contador.
El respaldo es del mes, no del reporte: son los mismos archivos se esté viendo el 150 o los libros.
Si tenés dos empresas
Los reportes son por empresa. Dos cédulas son dos declaraciones y Taxo nunca las suma, ni cuando el dueño es la misma persona. Cambiá de empresa y volvé a pedir el período.
Última revisión: 7 de setiembre de 2026