Facturarle al Estado: el IVA se declara al cobrar
Facturar · 6 min de lectura
Las condiciones de venta 08 y 10: dónde se encienden, cuál lleva plazo y por qué su IVA entra al 150 el mes en que te pagan.
¿Esta guía es para vos?
Solo si te pasa una de estas dos cosas. Si no, tu factura se emite con Contado o Crédito y no hay nada más que decidir —eso está en la guía de la primera factura.
- Le facturás al Estado: un ministerio, una municipalidad, la CCSS, una institución autónoma. Ahí la condición de venta es 08 — Servicios prestados al Estado.
- Tu empresa se acogió al pago del IVA a 90 días (artículo 27, Ley 10144), un trámite que se hace ante el MEIC o el MAG. Ahí la condición es 10 — Crédito con IVA a 90 días.
Qué quiere decir «el IVA se declara al cobrar»
En una venta normal, el IVA de la factura se declara en el mes en que la emitiste, la hayan pagado o no. Con estas dos condiciones no: el IVA entra a tu declaración en el mes en que te pagan. Es la única diferencia de fondo, y es la que hace que valga la pena elegir bien.
En español llano: no le adelantás a Hacienda un impuesto que todavía no cobraste. Por eso existen —el Estado paga tarde, y el régimen del artículo 27 se creó para lo mismo.
Encendé la casilla en Ajustes
Las dos condiciones no aparecen en el formulario hasta que las habilitás. Andá a Ajustes y activá Pago del IVA a 90 días. Desde ese momento el selector de condición de venta ofrece la 08 y la 10 además de Contado y Crédito.
Si no ves la casilla, es porque configurar la empresa no está entre tus permisos: la enciende quien administra la empresa.
La casilla lleva el nombre del régimen del artículo 27, y ese sí es un trámite: solo lo podés usar si te inscribiste ante el MEIC o el MAG. Si tenés dudas, preguntale a tu contador antes de emitir con la condición 10.
La 08 es distinta: no exige inscribirse en ningún régimen, es simplemente lo que Hacienda llama a una venta de servicios al Estado. Hoy las dos comparten el mismo interruptor.
Elegí la condición al emitir
En Emitir, el primer selector es Condición de venta. Ahí aparecen las dos nuevas, con el nombre que usa Hacienda.
- 08 — Servicios prestados al Estado. No pide plazo: no te preguntamos en cuántos días te pagan, porque Hacienda no lo pide para esta condición.
- 10 — Crédito con IVA a 90 días (art. 27). Sí pide plazo, y el tope son 90 días. Te lo dejamos en 90 al elegirla; si tu plazo es otro, cambialo.
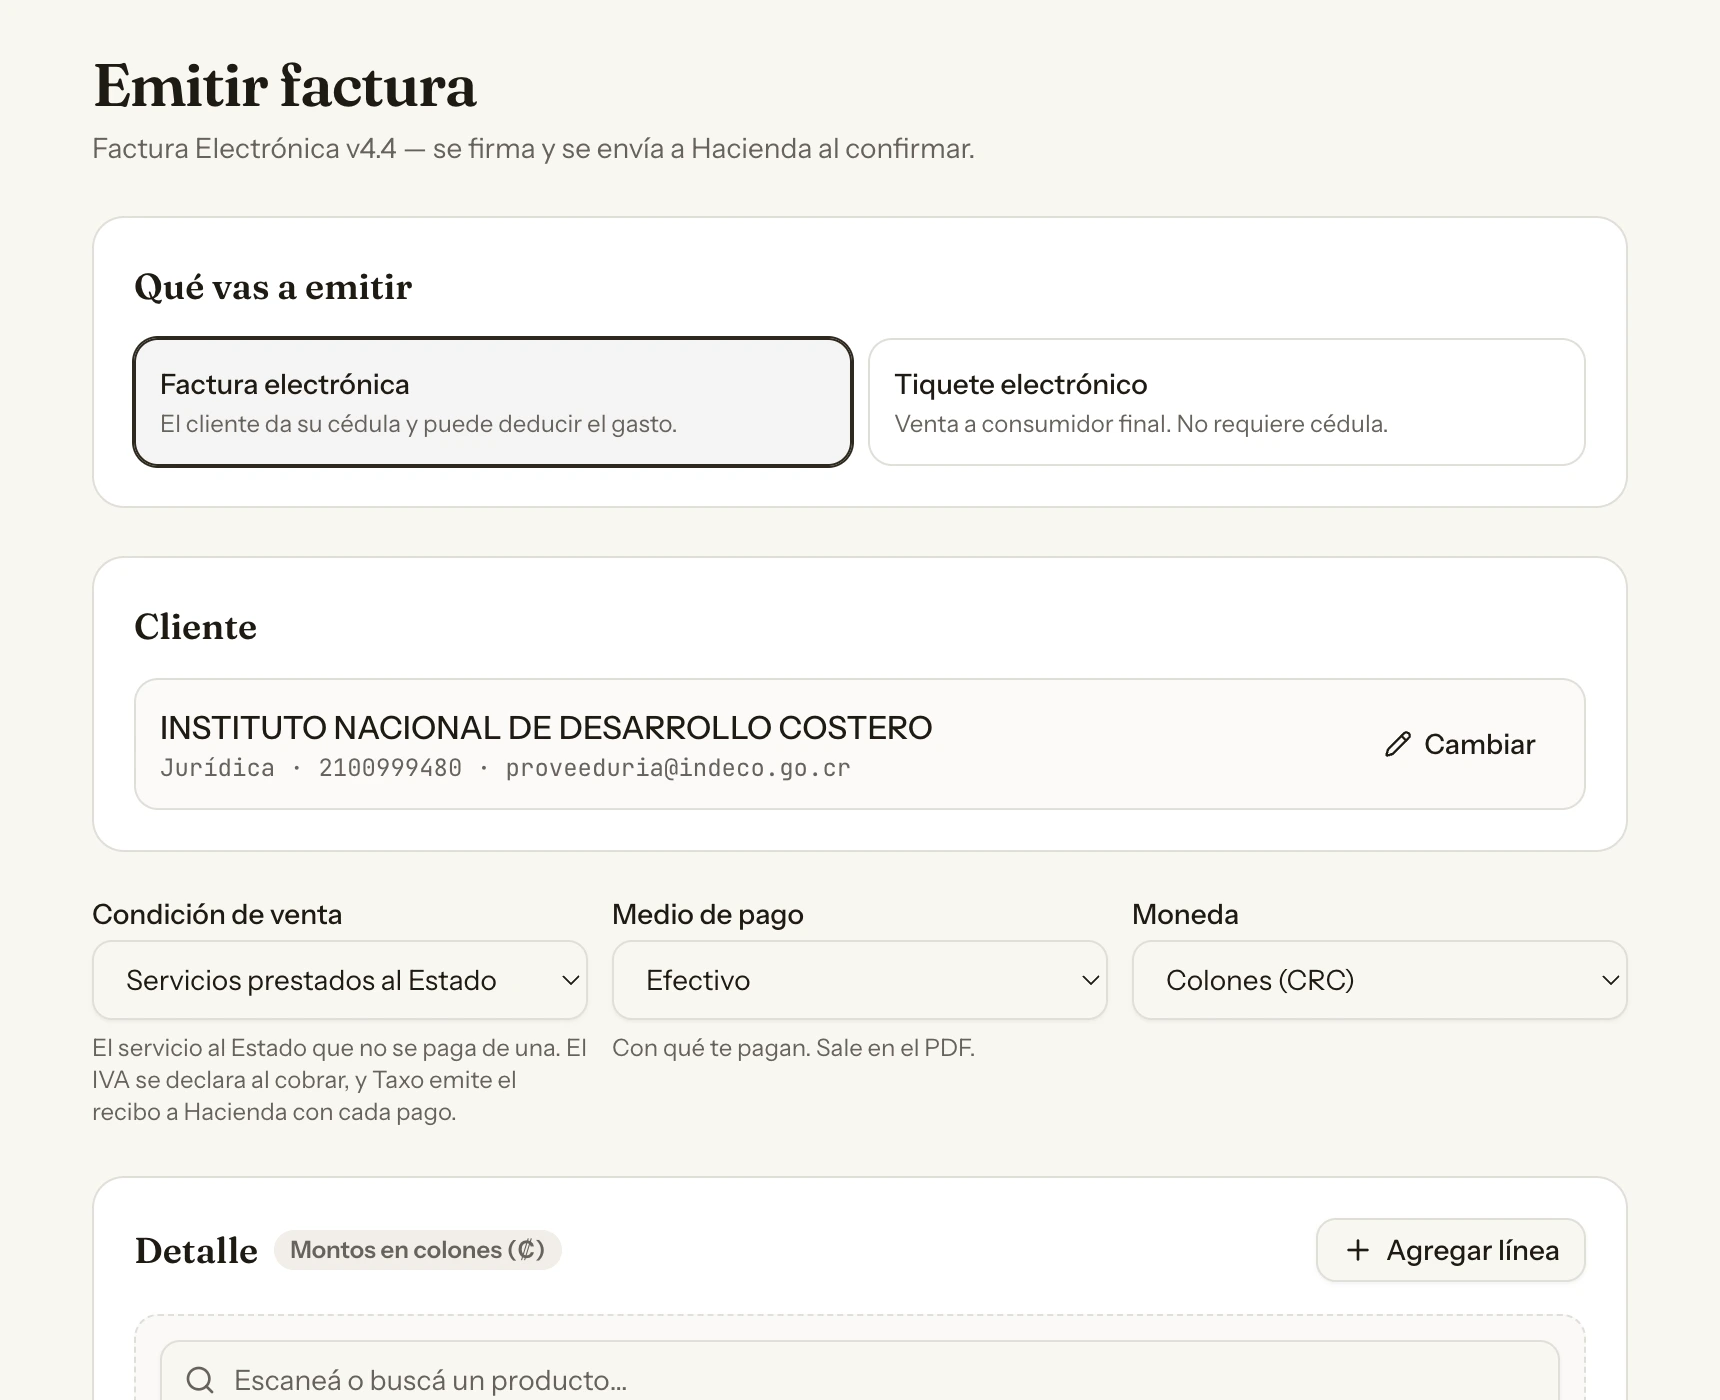
- El cliente es la institución, con su cédula jurídica: la traés de tu libreta como cualquier otro.
- Condición de venta: «Servicios prestados al Estado» (la 08).
- La línea de abajo cambia con la 08: te recuerda que el IVA se declara al cobrar y que el recibo lo emitimos nosotros.
El resto de la factura no cambia en nada: el mismo cliente, las mismas líneas del catálogo, el mismo IVA calculado. Lo que cambia es cuándo ese IVA entra a tu declaración.
Cuando te paguen, registrá el pago
Abrí el comprobante y usá Registrar pago. Con estas dos condiciones ese gesto hace algo más que anotar: emite el Recibo Electrónico de Pago, que es el comprobante con el que Hacienda se entera de que ya cobraste, y lo manda firmado igual que una factura.
El recibo aparece en la misma pantalla, con su estado —en proceso, aceptado o rechazado—, como cualquier otro comprobante. Nada se emite a tu nombre en silencio: antes de confirmar te decimos que se va a emitir.
Registrar el pago es lo que cierra el ciclo. Una factura 08 o 10 sin su pago registrado queda con el IVA sin declarar, y eso se acumula: el reporte te avisa si el plazo se venció.
Qué cambia en tus reportes
- En el libro de ventas y en el borrador del formulario 150, estas facturas no suman su IVA el mes en que las emitiste: lo suman el mes en que las cobraste.
- En Cobros, tus facturas con IVA diferido van marcadas aparte, con la fecha en que se vence el plazo.
- Si al cerrar un período quedan facturas de estas sin cobrar, el reporte lo dice en palabras en vez de dejarte el número descuadrado. El Cierre anual usa el mismo criterio.
Casi nada de lo que se llama «exoneración» lo es
Cuando alguien dice «le facturo exonerado al ministerio», casi siempre está describiendo la condición 08: una venta gravada, con su IVA, que se declara cuando el Estado paga. Esa es la que resolvés con esta guía.
Una exoneración de verdad es otra cosa: el comprador te muestra una orden de exención con su número, su institución y su fecha, y eso viaja dentro del XML en un campo aparte. Ese campo Taxo todavía no lo emite. Si te toca una, escribinos a hola@taxo.cr antes de facturar: una factura exonerada mal armada la rechaza Hacienda después de firmarla, y el consecutivo ya se gastó.
Última revisión: 7 de setiembre de 2026